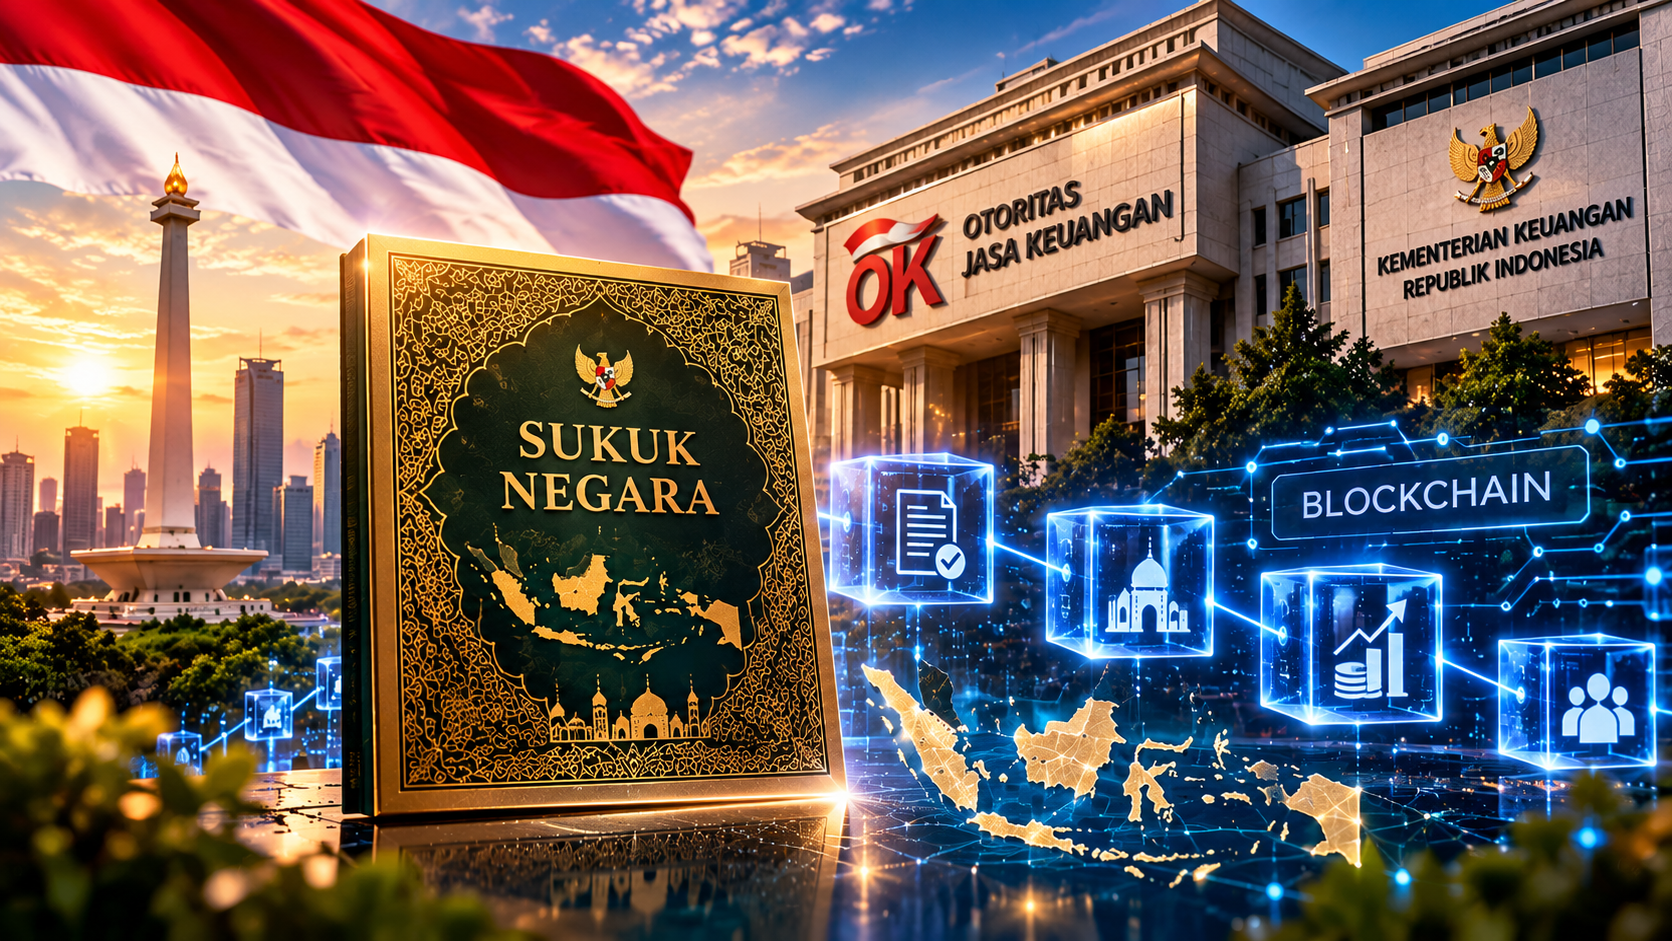
JAKARTA, PUSTAHA — Indonesia mulai mengambil langkah lebih jauh dalam pengembangan teknologi keuangan digital. Otoritas Jasa Keuangan (OJK) mengungkapkan tengah mengembangkan tokenisasi sukuk bersama Kementerian Keuangan sebagai bagian dari inovasi industri keuangan syariah nasional.
Pengembangan tersebut disampaikan dalam Pertemuan Tahunan atau Ijtima' Sanawi 2026 yang diselenggarakan OJK bersama Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) di Jakarta, Selasa, 20 Oktober 2026.
Langkah ini menjadi perhatian karena tokenisasi merupakan salah satu penerapan teknologi digital yang berpotensi mengubah cara instrumen keuangan diterbitkan, dicatat, dikelola, dan diperdagangkan.
Teknologi blockchain yang selama ini banyak dikenal masyarakat melalui Bitcoin dan berbagai aset kripto kini semakin diperhatikan untuk pengembangan instrumen keuangan yang memiliki dasar aset dan kerangka hukum.
Meski demikian, pengembangan tokenisasi sukuk di Indonesia masih berada dalam tahap kajian dan pengembangan. Belum terdapat pengumuman bahwa pemerintah telah meluncurkan produk sukuk negara hasil tokenisasi yang dapat dibeli masyarakat.
OJK dan Kementerian Keuangan Kembangkan Tokenisasi Sukuk
Dalam siaran pers resmi bernomor SP 195/OJK/DKPU/X/2026, OJK menyampaikan sejumlah langkah strategis untuk memperkuat industri keuangan syariah.
Salah satu langkah tersebut adalah pengembangan kajian prinsip syariah bagi aset keuangan digital, penyusunan taksonomi Industri Aset Keuangan Digital (IAKD) syariah, serta pengembangan tokenisasi sukuk bersama Kementerian Keuangan.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyampaikan bahwa penguatan industri keuangan syariah diarahkan pada empat bidang utama, yaitu penguatan struktur industri, diversifikasi dan inovasi produk, peningkatan inklusi keuangan, serta penguatan ekosistem ekonomi dan keuangan syariah.
Pengembangan teknologi menjadi salah satu bagian penting dari strategi tersebut.
Tokenisasi sukuk membuka kemungkinan penerapan sistem pencatatan dan pengelolaan instrumen keuangan syariah melalui teknologi digital yang lebih terintegrasi.
Namun, penerapannya tetap memerlukan kepastian hukum, pengawasan, serta mekanisme perlindungan bagi seluruh pihak yang terlibat.
Apa Itu Tokenisasi Sukuk?
Sukuk merupakan efek syariah yang merepresentasikan hak kepemilikan atau kepentingan atas aset, manfaat, jasa, proyek, atau kegiatan investasi tertentu sesuai akad yang digunakan.
Dalam konteks pemerintah Indonesia, Sukuk Negara merupakan bagian dari Surat Berharga Syariah Negara (SBSN) yang diterbitkan berdasarkan ketentuan hukum dan prinsip syariah.
Sementara itu, tokenisasi merupakan proses merepresentasikan suatu aset atau hak keuangan dalam bentuk token digital.
Dalam sistem berbasis blockchain, token tersebut dapat dicatat pada jaringan buku besar digital yang memungkinkan transaksi dan perpindahan kepemilikan atau hak ditelusuri berdasarkan mekanisme yang ditetapkan.
Sebagai ilustrasi, suatu instrumen sukuk yang memiliki nilai nominal besar secara teknis dapat dirancang agar hak ekonominya direpresentasikan melalui sejumlah unit digital.
Unit tersebut dapat memungkinkan pembagian nilai investasi menjadi lebih kecil apabila struktur hukum, akad, dan ketentuan penerbitannya mengizinkan.
Namun, pembagian token tidak otomatis berarti hak kepemilikan aset dapat dipecah tanpa batas.
Hak investor tetap bergantung pada struktur sukuk, ketentuan penerbitan, pengaturan kustodian, dan hukum yang berlaku.
Dengan demikian, tokenisasi bukan sekadar mengubah dokumen keuangan menjadi bentuk digital, melainkan berpotensi menghadirkan mekanisme baru dalam pencatatan dan pengelolaan hak atas instrumen keuangan.
Blockchain Tidak Hanya Berhubungan dengan Cryptocurrency
Perkembangan tokenisasi sukuk memperlihatkan bahwa teknologi blockchain memiliki ruang penerapan yang lebih luas daripada perdagangan cryptocurrency.
Bitcoin memperkenalkan penggunaan blockchain sebagai sistem pencatatan transaksi yang dapat beroperasi tanpa satu pengelola pusat.
Dalam perkembangannya, teknologi blockchain juga digunakan dan dikembangkan untuk berbagai kebutuhan lain, termasuk pencatatan aset, penyelesaian transaksi, serta pengelolaan instrumen keuangan digital.
Salah satu konsep yang semakin banyak dibicarakan dalam industri keuangan adalah Real World Asset (RWA) Tokenization, yaitu representasi aset atau hak atas aset dunia nyata dalam bentuk token digital.
Aset tersebut dapat berupa properti, emas, surat berharga, ataupun instrumen keuangan lainnya.
Dalam konteks sukuk, teknologi serupa berpotensi digunakan untuk meningkatkan efisiensi administrasi dan memperluas pilihan pengelolaan instrumen investasi syariah.
Namun, penting dipahami bahwa tokenisasi tidak selalu harus menggunakan blockchain publik.
Sistem dapat dikembangkan melalui jaringan blockchain dengan akses terbatas atau teknologi buku besar terdistribusi lainnya, sesuai kebutuhan penyelenggara dan ketentuan regulator.
Sampai saat ini, OJK belum mengumumkan jaringan blockchain tertentu yang akan digunakan dalam pengembangan tokenisasi sukuk bersama Kementerian Keuangan.
Karena itu, belum ada dasar untuk menghubungkan proyek tersebut dengan mata uang kripto atau jaringan blockchain tertentu.
Sukuk Negara Valas Menjadi Salah Satu Contoh Pengembangan
Perkembangan ini juga mendapat perhatian dari Dewan Syariah Nasional Majelis Ulama Indonesia.
Dalam pemberitaan resmi MUI pada 21 Oktober 2026, Wakil Bendahara DSN-MUI, M. Gunawan Yasni, menjelaskan bahwa tokenisasi instrumen keuangan syariah merupakan salah satu bidang yang berpotensi memperoleh pengaturan syariah lebih lanjut.
Salah satu contoh yang disampaikan adalah tokenisasi Sukuk Negara Valas yang tengah dikoordinasikan OJK bersama Kementerian Keuangan melalui Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR).
Sukuk Negara Valas merupakan instrumen pembiayaan negara berbasis syariah yang diterbitkan dalam mata uang asing.
Sebagian instrumen tersebut memiliki nilai nominal yang relatif besar sehingga akses terhadap segmen pasar tertentu dapat menjadi terbatas.
Melalui tokenisasi, terdapat kemungkinan pengembangan struktur yang memungkinkan nilai investasi direpresentasikan dalam unit digital lebih kecil.
Apabila dapat dilaksanakan sesuai ketentuan, pendekatan ini berpotensi memperluas akses investasi.
Namun, mekanisme tersebut masih memerlukan pengkajian mengenai hak investor, akad syariah, pengawasan, serta infrastruktur perdagangan dan penyelesaian transaksi.
Mengapa Tokenisasi Menjadi Perhatian Industri Keuangan?
Salah satu alasan meningkatnya perhatian terhadap tokenisasi adalah potensi efisiensi dalam sistem keuangan.
Pada sistem konvensional, penerbitan dan pengelolaan surat berharga dapat melibatkan sejumlah lembaga, proses administrasi, pencatatan kepemilikan, serta penyelesaian transaksi.
Melalui teknologi buku besar terdistribusi, sejumlah proses tersebut berpotensi diintegrasikan ke dalam sistem digital.
Pengembangan ini dapat membuka beberapa kemungkinan manfaat.
Pertama, efisiensi administrasi.
Pencatatan hak dan transaksi secara digital berpotensi mengurangi proses rekonsiliasi data antarlembaga apabila sistem dirancang secara terintegrasi.
Kedua, peningkatan transparansi.
Riwayat transaksi pada sistem blockchain dapat ditelusuri oleh pihak yang memiliki hak akses sesuai desain jaringan dan aturan perlindungan data.
Ketiga, perluasan akses investasi.
Apabila ketentuan penerbitan memungkinkan pembagian nilai investasi menjadi unit lebih kecil, tokenisasi berpotensi membuka akses bagi kelompok investor yang lebih luas.
Keempat, pengembangan produk keuangan.
Teknologi tokenisasi dapat mendukung lahirnya bentuk layanan dan mekanisme investasi baru yang tetap berada dalam pengawasan lembaga berwenang.
Kelima, penguatan infrastruktur digital.
Penerapan teknologi ini dapat mendorong pengembangan sistem pencatatan, kustodian, dan penyelesaian transaksi yang lebih terintegrasi.
Meski demikian, manfaat tersebut masih berupa potensi yang harus dibuktikan melalui pengujian dan penerapan nyata.
Penggunaan blockchain tidak otomatis menjadikan suatu sistem lebih murah, cepat, atau aman dibandingkan infrastruktur keuangan yang sudah tersedia.
Industri Keuangan Syariah Indonesia Terus Berkembang
Pengembangan tokenisasi sukuk berlangsung ketika industri keuangan syariah Indonesia menunjukkan pertumbuhan.
Berdasarkan data OJK hingga Agustus 2026, total aset industri keuangan syariah nasional mencapai sekitar Rp3.231 triliun.
Jumlah tersebut tumbuh 8,19 persen secara tahunan, dengan pangsa pasar sekitar 11,16 persen terhadap total aset sektor jasa keuangan.
Aset tersebut terdiri dari beberapa kelompok utama.
Pasar modal syariah mencatat aset sekitar Rp1.942 triliun, disusul perbankan syariah sekitar Rp1.089 triliun, serta industri keuangan nonbank syariah sekitar Rp199,7 triliun.
Besarnya nilai aset tersebut memperlihatkan bahwa industri keuangan syariah telah menjadi bagian penting dalam sistem keuangan Indonesia.
Namun, pertumbuhan aset belum sepenuhnya diikuti pemerataan pemahaman dan akses masyarakat.
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan 2026, indeks literasi keuangan syariah tercatat sebesar 43,07 persen, sedangkan indeks inklusi keuangan syariah mencapai 13,24 persen.
Kondisi ini menunjukkan masih terdapat ruang besar untuk memperluas pemahaman dan penggunaan layanan keuangan syariah.
Inovasi teknologi, termasuk tokenisasi, berpotensi menjadi bagian dari upaya perluasan akses tersebut apabila disertai edukasi dan perlindungan konsumen.
Tantangan Regulasi dan Keamanan
Walaupun menawarkan sejumlah peluang, pengembangan tokenisasi sukuk juga menghadapi tantangan.
Salah satu persoalan terpenting adalah kepastian mengenai hubungan antara token digital dan hak hukum atas instrumen keuangan yang direpresentasikannya.
Investor harus memiliki kejelasan mengenai hak ekonomi, kepemilikan, mekanisme pembayaran, serta penyelesaian sengketa apabila terjadi masalah.
Selain itu, sistem tokenisasi perlu memastikan bahwa proses perdagangan dan penyimpanan aset memenuhi persyaratan keamanan.
Risiko dapat muncul melalui gangguan teknologi, kesalahan sistem, serangan siber, maupun kelemahan pengelolaan akses digital.
Penggunaan smart contract atau program yang menjalankan ketentuan transaksi secara otomatis juga memerlukan pengujian.
Kesalahan pada kode dapat menimbulkan kerugian apabila tidak terdapat pengendalian yang memadai.
Dalam konteks keuangan syariah, tantangan tersebut menjadi lebih kompleks karena setiap instrumen juga harus memenuhi ketentuan akad dan prinsip syariah.
DSN-MUI menekankan pentingnya kesiapan lembaga kustodian, kliring, dan infrastruktur pasar sebelum pengembangan produk keuangan digital syariah dapat dijalankan secara luas.
Hal ini memperlihatkan bahwa penerapan blockchain dalam keuangan negara bukan hanya persoalan kemampuan teknologi.
Keberhasilannya juga ditentukan oleh kesiapan hukum, tata kelola, pengawasan, dan kepercayaan masyarakat.
Indonesia Mulai Mempersiapkan Ekosistem Tokenisasi
Pengembangan tokenisasi sukuk tidak berdiri sendiri.
Sebelumnya, OJK telah mengembangkan mekanisme pengujian inovasi teknologi sektor keuangan melalui regulatory sandbox.
Regulatory sandbox merupakan lingkungan pengujian yang memungkinkan model bisnis dan teknologi keuangan baru dievaluasi dalam pengawasan regulator.
Dalam perkembangan hingga September 2026, OJK mencatat sejumlah model bisnis telah menyelesaikan proses pengujian dan dinyatakan lulus.
Model bisnis tersebut mencakup tokenisasi emas, tokenisasi surat berharga dengan skema Kontrak Pengelolaan Dana, serta tokenisasi manfaat kepemilikan properti.
Perkembangan ini menunjukkan bahwa pengujian tokenisasi aset telah dilakukan pada beberapa jenis instrumen di Indonesia.
Namun, kelulusan pengujian suatu model bisnis tidak sama dengan persetujuan otomatis untuk setiap produk tokenisasi baru.
Setiap penerapan tetap harus memenuhi persyaratan hukum, perizinan, dan pengawasan yang berlaku.
Demikian pula dengan pengembangan tokenisasi sukuk negara yang memerlukan pengaturan tersendiri sesuai karakteristik instrumen pembiayaan pemerintah.
Apakah Blockchain Akan Menjadi Bagian dari Infrastruktur Keuangan Negara?
Pengembangan tokenisasi sukuk memunculkan pertanyaan yang lebih luas mengenai masa depan teknologi keuangan Indonesia.
Selama ini, blockchain lebih banyak dikenal masyarakat sebagai teknologi yang mendukung perdagangan dan penyimpanan aset kripto.
Namun, perkembangan tokenisasi memperlihatkan kemungkinan penerapan teknologi serupa dalam pengelolaan instrumen keuangan yang telah memiliki dasar hukum.
Apabila pengembangan ini berhasil, blockchain atau teknologi buku besar terdistribusi berpotensi menjadi salah satu komponen pendukung infrastruktur keuangan.
Hal tersebut tidak berarti sistem keuangan tradisional akan langsung digantikan.
Sebaliknya, penerapan teknologi baru kemungkinan membutuhkan integrasi dengan lembaga keuangan, sistem pembayaran, kustodian, serta mekanisme pengawasan yang telah ada.
Keberhasilan teknologi ini juga tidak dapat diukur hanya dari jumlah token yang diterbitkan.
Ukuran yang lebih penting adalah apakah sistem tersebut benar-benar meningkatkan efisiensi, menjaga keamanan, memperkuat perlindungan investor, dan memberikan manfaat ekonomi yang dapat dibuktikan.
PUSTAHA: Blockchain Memasuki Tahap Penerapan yang Lebih Luas
Perkembangan tokenisasi sukuk menunjukkan bahwa pembahasan teknologi blockchain semakin bergerak ke ranah penerapan dalam sistem keuangan yang diatur.
Bagi Indonesia, pengembangan ini menjadi kesempatan untuk mempelajari dan menguji pemanfaatan teknologi baru tanpa mengabaikan prinsip kehati-hatian.
Sukuk sebagai instrumen keuangan syariah memiliki karakteristik tersendiri yang tidak dapat disamakan begitu saja dengan mata uang kripto.
Tokenisasi juga tidak otomatis mengubah sukuk menjadi cryptocurrency yang bebas diperdagangkan.
Instrumen dasarnya tetap harus memiliki struktur hukum, akad, dan mekanisme pengawasan yang jelas.
PUSTAHA memandang perkembangan ini sebagai bagian dari perubahan penting dalam hubungan antara teknologi digital dan sistem keuangan.
Namun, potensi teknologi harus dibedakan dari keberhasilan penerapannya.
Hingga terdapat pengumuman resmi mengenai penerbitan, infrastruktur, mekanisme transaksi, dan ketentuan investor, tokenisasi sukuk bersama Kementerian Keuangan tetap perlu dipahami sebagai inisiatif yang sedang dikembangkan.
Pada akhirnya, nilai sebuah teknologi bukan hanya ditentukan oleh kecanggihannya, melainkan oleh kemampuannya memberikan manfaat nyata bagi kehidupan manusia.
Blockchain mungkin membuka cara baru dalam mengelola instrumen keuangan. Namun, kepercayaan, kepastian hukum, dan tanggung jawab tetap menjadi fondasi yang tidak dapat digantikan oleh teknologi.